Certificat de salaire: Composantes salariales à déclarer
Contenu
EN BREF
Le certificat de salaire est un document légal obligatoire que tout employeur suisse doit remettre à ses collaborateurs en janvier pour l'année écoulée. Il sert de base aux déclarations fiscales et sociales. La distinction entre salaire soumis à l'AVS et salaire imposable est cruciale pour la conformité.
À retenir:
- Le formulaire est uniforme dans toute la Suisse (versions d/f/i ou d/f/e).
- Même les montants minimes doivent être déclarés, il n'y a pas de seuil minimal fiscal.
- Les prestations en nature (fringe benefits) sont imposables si elles dépassent les limites exonérées.
- Les frais forfaitaires doivent toujours être déclarés, même avec un règlement agréé.
- La répartition sur plusieurs certificats est interdite sauf mention spécifique « L'un des … certificats ».
Ralph Büchel
Ralph Büchel est directeur général de Caveris. Il a d’abord acquis une expérience professionnelle dans le secteur commercial et industriel. Il est ensuite passé à la fi duciaire/révision, puis à l’administration fi scale. Avant de fonder sa propre entreprise, Caveris AG, il y a plus de dix ans, il était chef de service administration des salaires/assurances d’une grande entreprise. Dans le cadre de cette fonction, il était également directeur d’une compagnie d’assurance pension.

Aides de travail appropriées

Quelles composantes salariales faut-il déclarer dans le certificat de salaire suisse ?
Points clés relatifs au certificat de salaire
Le formulaire est uniforme dans toute la Suisse. Langues : d/f/i ou d/f/e. Le certificat de salaire peut être généré automatiquement à partir du programme de calcul des salaires. Même les paiements de salaire minimes doivent être déclarés à l'administration fiscale (il n'y a pas de seuil minimal). Le salaire soumis à l'AVS n'est pas identique à celui qui doit être déclaré à l'administration fiscale. Les revenus provenant d'une activité accessoire sont également imposables (le salarié peut faire valoir une déduction forfaitaire dans sa déclaration d'impôt). Seuls les cadeaux, dans la mesure où ils ne dépassent pas les limites habituelles, sont exonérés d'impôt.
Conseil pratique : Un logiciel facile à installer est à votre disposition pour vous aider à remplir le certificat de salaire. Un guide rapide est intégré et visible en permanence au bas de l'écran. Le logiciel peut être téléchargé depuis le site web de l'Administration fédérale des contributions (un lien direct est disponible sur www.ssk-csi.ch/fr).
Que faut-il déclarer et où ?
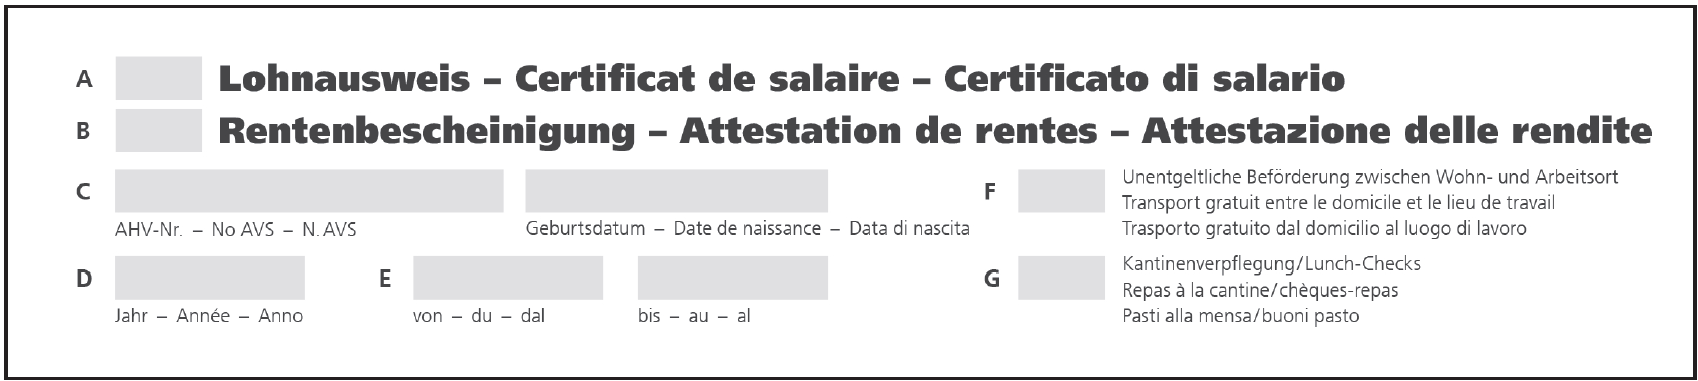
| Lettre A | Cocher |
| Lettre C | Numéro AVS |
| Lettre D | Année civile déterminante |
| Lettre E | Période de salaire (du 01.01, respectivement date du début de la première mission, jusqu’au 31.12, respectivement fin de la dernière mission dans l’année civile considérée) |
| Lettre F | Transport gratuit entre le domicile et le lieu de travail. Cette case doit être cochée si l’employé ne supporte pas de frais de transport pour se rendre sur son lieu de travail:
|
| Lettre G | Repas dans une cantine/chèques-repas. Cette case doit être cochée si
|
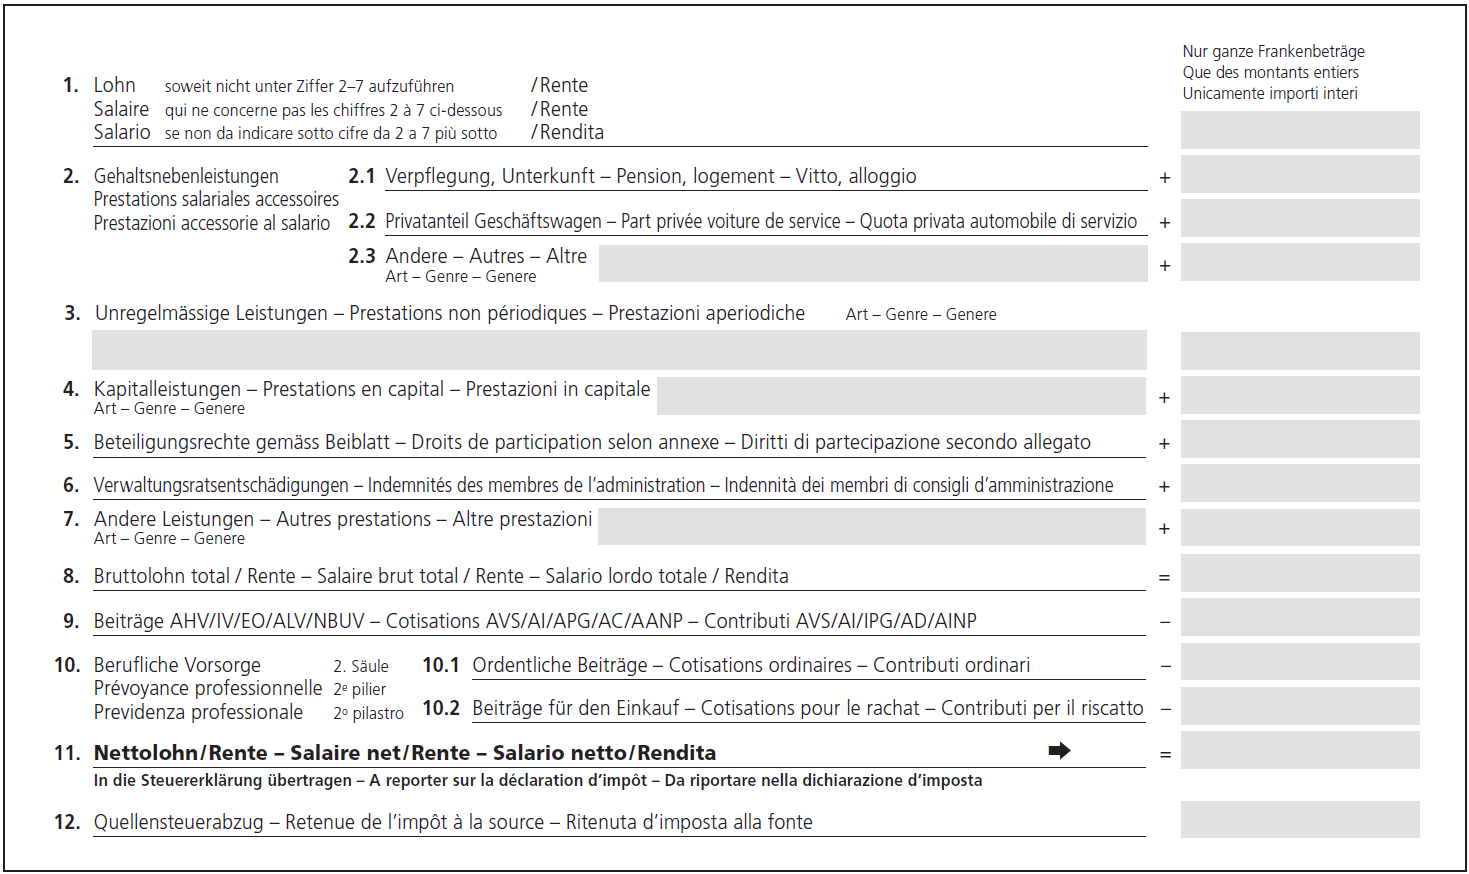
| Chiffre 1 | Le salaire en numéraire, excepté les indemnités uniques (celles-ci sont déclarées dans la rubrique du chiffre 3)
|
| Chiffre 2 | Prestations salariales accessoires. Ce sont toutes les prestations que l’employeur ne verse pas en numéraire (prestation en nature, fringe benefits). Les prestations accessoires doivent être déclarées dans les rubriques 2.1 à 2.3 à la valeur estimée par l’employeur. L’estimation s’effectue en principe sur la base de la valeur marchande ou de la valeur vénale. |
| Chiffre 2.1 | Pension et logement (chambre). Exemple: employée dans la gastronomie |
| Chiffre 2.2 | Part privée du véhicule d’entreprise. Par mois, 0,9%, resp., par année, 10,8% du prix d’achat hors TVA,1 mais au moins CHF 150.– par mois. Exemple: prix d’achat de CHF 50 000.– hors TVA, montant à déclarer = CHF 5400.–. Outre le calcul forfaitaire de la part privée, il est possible de comptabiliser l'utilisation privée de manière effective. Pour cela, il est nécessaire de tenir un carnet de bord. La part relative à l’usage privé à déclarer sur le certificat de salaire est calculée en multipliant le nombre de kilomètres parcourus à titre privé (y compris les trajets domicile-travail) par le taux kilométrique correspondant (par exemple : 8 500 kilomètres privés x 0,75 CHF = CHF 6 375.–). |
| Chiffre 2.3 | Autres avantages salariaux: Autres avantages salariaux que l’employeur peut évaluer. Exemples: Abonnement général à usage privé, logement à prix réduit pour le concierge, logement gratuit. Les frais professionnels particuliers des expatriés remboursés sous forme de forfait doivent être attestés ici avec la remarque «Frais forfaitaires pour expatriés» (art. 2 al. 3 let. b OExpa). |
| Chiffre 3 | Prestations non périodiques. Exemples:
En cas de rapport de travail sur une année entière, ces prestations peuvent aussi être déclarées dans la rubrique au chiffre 1. |
| Chiffre 4 | Prestations en capital. Ces prestations peuvent en partie être imposées à taux réduit. Exemples:
|
| Chiffre 5 | Droits de participation selon l'annexe relative aux participations de collaborateurs (actions, options, etc.). Le revenu provenant d'une activité lucrative est calculé sur la base de la différence entre la valeur vénale et le prix de d'acquisition. Dans tous les cas de participations des collaborateurs, toutes les informations détaillées doivent être indiquées sur une annexe au certificat de salaire. |
| Chiffre 6 | Indemnités des membres du conseil d’administration |
| Chiffre 7 | Autres prestations. Exemples:
|
| Chiffre 8 | Salaire brut |
| Chiffre 9 | Part de l’employé aux cotisations AVS/AI/APG, AC et AANP (pas les cotisations d’assurance pour indemnités journalières) |
| Chiffre 10 | Prévoyance professionnelle (2e pilier) |
| Chiffre 10.1 | Cotisations ordinaires de l’employé à la prévoyance professionnelle |
| Chiffre 10.2 | Cotisations pour le rachat dans la prévoyance professionnelle. Il faut déclarer en plus les cotisations de l’employé que l’employeur a prises à sa charge et qui ont été déclarées sous le chiffre 7. |
| Chiffre 11 | Salaire net |
| Chiffre 12 | Retenue de l’impôt à la source |
Les frais doivent etre déclarés de la façon suivante:
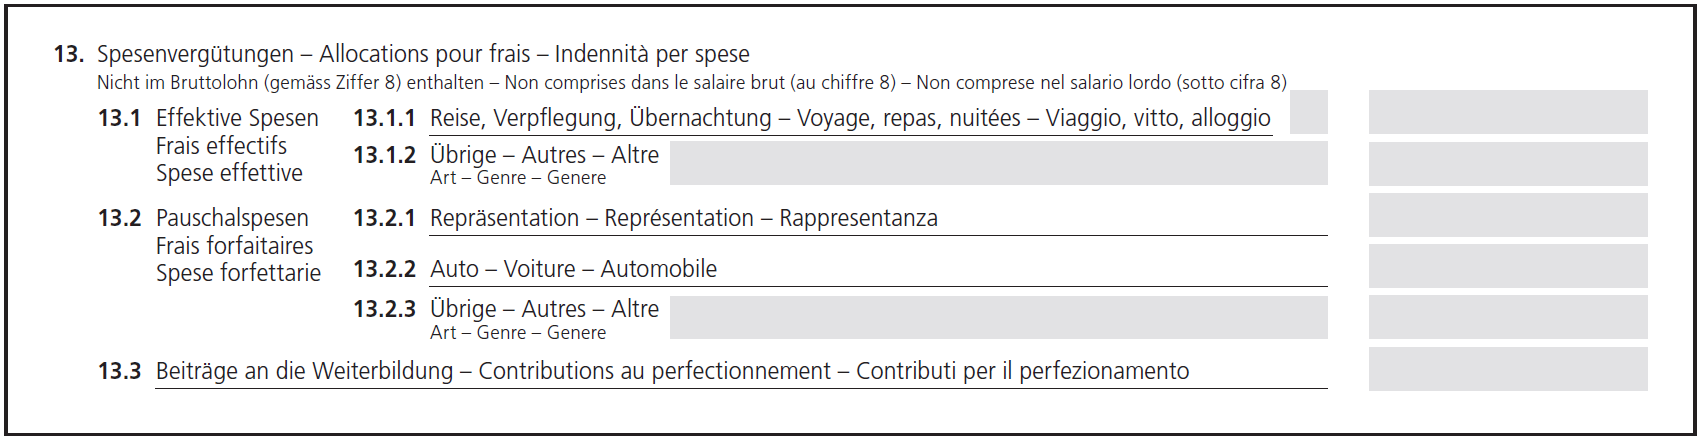
| Chiffre 13 | Allocations pour frais |
| Chiffre 13.1.1 | Si les montants maximaux sont respectés ou s'il existe un règlement des frais approuvé, il suffit de cocher la case correspondante. Dans le cas contraire, il convient d’indiquer les montants des frais de déplacement, de repas et d’hébergement qui ont effectivement été remboursés. Par exemple, pour l’utilisation à des fins professionnelles d’un véhicule privé, le remboursement maximal est de 0,75 CHF par kilomètre. |
| Chiffre 13.1.2 | Autres frais effectifs. Cela comprend également les indemnités versées par l'employeur pour les frais professionnels particuliers (déductibles) des expatriés. Il est possible de renoncer à une attestation des frais effectifs des expatriés lorsqu'un ruling a été convenu avec les autorités fiscales compétentes (à mentionner au chiffre 15). |
| Chiffre 13.2 | Frais forfaitaires. Ils doivent être déclarés, y compris lorsque l’entreprise dispose d’un règlement de frais agréé. |
| Chiffre 13.2.1 | Frais forfaitaires de représentation |
| Chiffre 13.2.2 | Frais forfaitaires de voiture |
| Chiffre 13.2.3 | Autres frais forfaitaires. Les frais professionnels particuliers des expatriés, qui sont remboursés sous forme de forfait, ne doivent plus être ajoutés au salaire ici, mais sous le chiffre 2.3 (Cm 60). |
| Chiffre 13.3 | Contributions au perfectionnement:
|
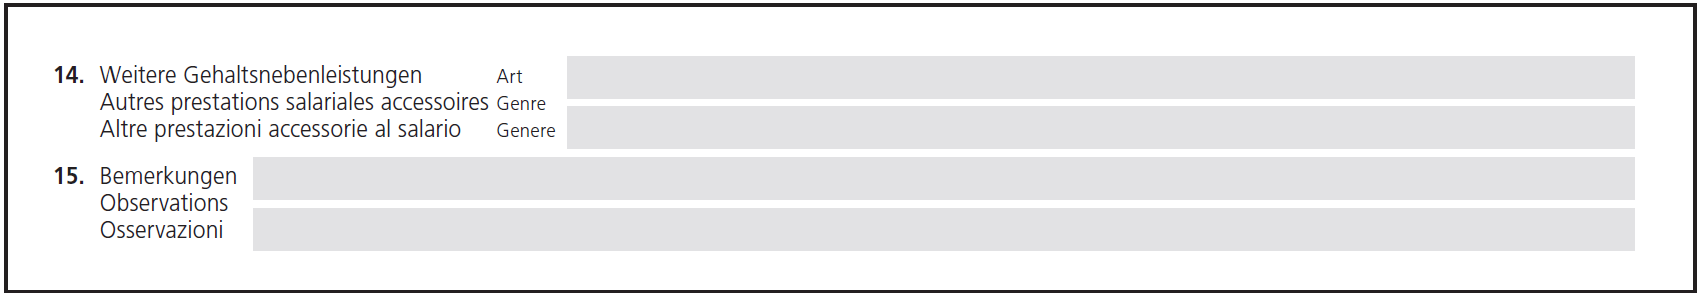
Les éléments suivants sont à declarer aux deux derniers chiffres du certificat de travail:
| Chiffre 14 | Autres prestations salariales accessoires: prestations de l’employeur dont il ne connaît pas la valeur et qui par conséquent ne sont pas à déclarer sous le chiffre 2 |
| Chiffre 15 | Observations:
|
Devenir membre et lire la suite:
- Accès illimité à plus de 600 aides de travail
- Tous les articles payants en accès illimité sur weka.ch
- Accès à toutes les vidéos
- Actualisation quotidienne
- Nouveaux articles et aides de travail chaque semaine
- Offres spéciales exclusives
- Services d’actualité et de mises à jour
- Bons séminaires