Controlling dans les PME: À quoi faut-il veiller ?
Contenu
- Quels sont les trois volets essentiels du controlling pour les PME et comment les mettre en œuvre ?
- Controlling dans les entreprises familiales
- Importance du Controlling stratégique
- Importance du Controlling opérationnel
- Importance du Controlling financier
- Les grandes tendances dans le Controlling dans les PME
- FAQ: Controlling dans les PME
EN BREF
Le controlling dans les PME suisses repose sur trois piliers indissociables : le controlling stratégique pour anticiper les opportunités et risques futurs, le controlling opérationnel pour traduire la stratégie en objectifs monétaires concrets via le budget et les KPI, et le controlling financier pour garantir la liquidité et la structure de capital. Une maîtrise efficace de ces trois volets permet aux entreprises familiales de passer d'une gestion réactive à une planification proactive, essentielle pour la pérennité et la croissance dans un environnement volatil.
À retenir:
- Le controlling stratégique identifie les potentiels de réussite à long terme et évite l'aveuglement face aux tendances de marché.
- Le controlling opérationnel transforme la stratégie en plans d'action budgétisés et en indicateurs de performance (KPI) mesurables.
- Le controlling financier assure la liquidité permanente, condition sine qua non de la survie de l'entreprise.
- Les méthodes d'analyse comme SWOT et PEST sont indispensables pour structurer la planification stratégique.
- Le rôle du controller évolue vers celui d'un coach décisionnel, facilitant la prise de décision en temps réel.
Prof. Dr. Claus W. Gerberich
Prof. Dr Claus W. Gerberich études de génie mécanique et de gestion d’entreprise à Karlsruhe, Mannheim et au MIT Cambridge/Boston. Il organise des formations et des consultations et s’est spécialisé dans les domaines de la gestion et de la stratégie d’entreprise ainsi que du controlling.


Quels sont les trois volets essentiels du controlling pour les PME et comment les mettre en œuvre ?
Controlling dans les entreprises familiales
Le controlling dans les PME et dans les entreprises familiales comporte trois volets :
- Le Controlling stratégique peut être compris comme l’identification systématique des opportunités et des risques futurs dans le but de sauvegarder resp. de construire un potentiel de succès
- Le Controlling opérationnel concerne la mise en œuvre et la réalisation des décisions stratégiques. Il définit les responsabilités et les mesures pour les domaines d’activité existants, il concrétise et planifie ces mesures et les traduit en objectifs monétaires et de performance
- Le Controlling financier a pour tâche d’assurer le financement et la structure financière de l’entreprise pour les tâches stratégiques et opérationnelles. L’accent est donc mis sur la liquidité ainsi que sur la planification stratégique et opérationnelle des flux de trésorerie. Il est également important de les présenter et de s’assurer que les règles financières applicables (Financial Convenants, Rating Basel Bâle II) sont respectées.
Importance du Controlling stratégique
Une étude empirique du WHU/ICV publiée sous le titre «Les nouveaux défis du Controlling en 2019» montre que les entreprises qui s’occupent systématiquement de leur environnement, de leurs ressources, de leur stratégie et de sa mise en œuvre et qui prennent des décisions plus conscientes et plus justifiées dégagent une meilleure réussite que les autres. Les questions centrales sont les suivantes: quels sont les potentiels de réussite pertinents pour demain et comment suis-je préparé, en tant qu’entreprise, à y faire face? Comment pouvons-nous les construire?
Il est d’autant plus surprenant que le Controlling stratégique est presque totalement négligé dans de nombreuses PME. Car ces dernières n’ont pas de plan de réussite à long terme; soit elles se comparent avec l’année précédente, soit elles ne planifient pas l’année suivante. Quelques-uns planifient surtout une amélioration générale de l’année précédente et l’assimilent de manière injustifiée à une planification stratégique. Très peu d’entre elles fondent leur planification pluriannuelle sur une stratégie différenciée en matière de marché, de clientèle et de concurrence au sens d’une planification stratégique. Un système fermé de poursuite d’objectifs et de stratégies ne peut être observé que dans quelques cas individuels.
Une des raisons de cette réticence pourrait être la surcharge de travail causée par les affaires quotidiennes et urgentes. De nombreux directeurs généraux de petites et moyennes entreprises n’ont aucune connaissance des méthodes de planification stratégique. D’autre part, les responsables du Controlling n’ont souvent pas les connaissances nécessaires pour se confronter systématiquement au développement à long terme de leur entreprise.
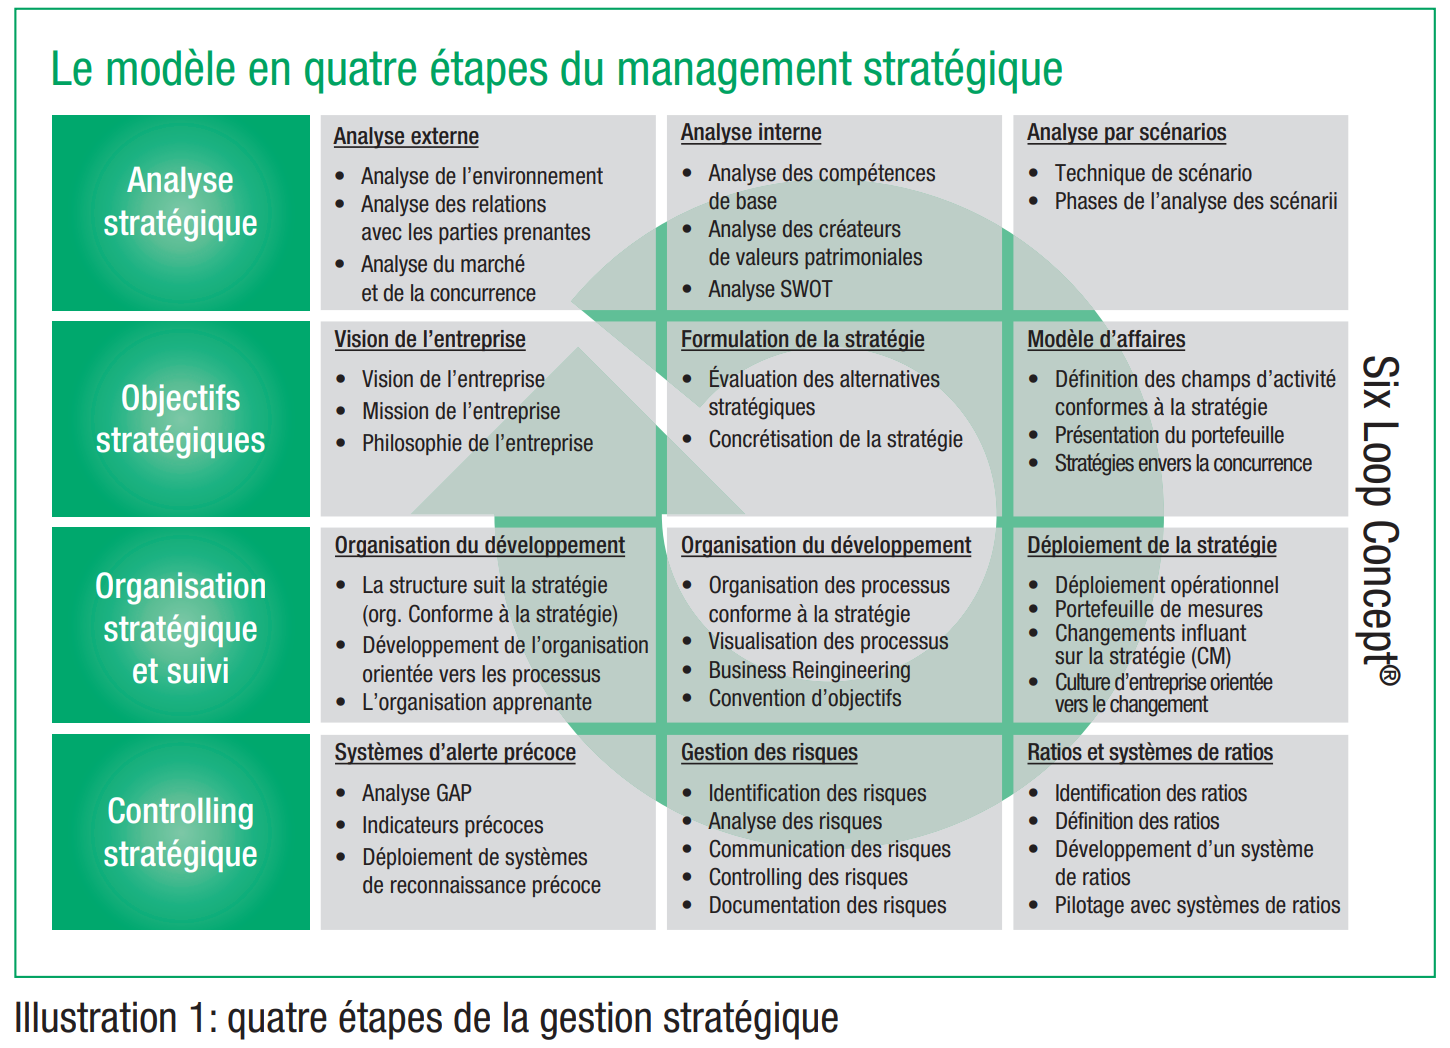
Les entreprises se concentrent uniquement sur les activités quotidiennes et oublient ou négligent des facteurs stratégiques tels que l’évolution des marchés et les exigences des clients. Elles négligent ainsi des possibilités de croissance, parce que les évolutions des tendances du marché, le comportement des clients, les changements politiques et socioculturels ainsi que les changements écologiques sont facilement négligés. Elles passent alors à côté d’un environnement dynamique d’entreprise et ratent des opportunités. Il est donc important de connaître et d’utiliser la boîte à outils du Controlling stratégique qui est un instrument approprié pour la planification stratégique et opérationnelle des entreprises. Les méthodes d’analyse PEST et SWOT, par exemple, sont idéalement adaptées à cette fin. Le modèle en quatre étapes donne un aperçu de toutes les composantes de la gestion stratégique (voir l’illustration 1).
Devenir membre et lire la suite:
- Accès illimité à plus de 600 aides de travail
- Tous les articles payants en accès illimité sur weka.ch
- Accès à toutes les vidéos
- Actualisation quotidienne
- Nouveaux articles et aides de travail chaque semaine
- Offres spéciales exclusives
- Services d’actualité et de mises à jour
- Bons séminaires