Salaire assujetti: Le salaire soumis à l'impôt à la source
Contenu
EN BREF
Le salaire assujetti correspond au revenu brut global avant déduction des cotisations sociales. Il inclut le salaire de base, les primes, les avantages en nature et les indemnités régulières. Seules certaines prestations limitées, comme les chèques-repas ou les cadeaux usuels, sont exemptes d'imposition.
À retenir:
- L'imposition porte sur le salaire brut, sans déduire les primes AVS/AI ou l'impôt lui-même.
- Les avantages en nature (repas, logement, véhicule) sont intégrés au salaire assujetti selon des barèmes définis.
- Les remboursements de frais validés et les chèques-repa jusqu'à CHF 180.–/mois ne sont pas imposables.
- Le « revenu déterminant le taux » peut différer du salaire effectif payé, notamment en cas de départ en cours de mois.
- Les paiements différés liés à une activité antérieure en Suisse restent soumis à l'impôt à la source.
Ralph Büchel
Ralph Büchel est directeur général de Caveris. Il a d’abord acquis une expérience professionnelle dans le secteur commercial et industriel. Il est ensuite passé à la fi duciaire/révision, puis à l’administration fi scale. Avant de fonder sa propre entreprise, Caveris AG, il y a plus de dix ans, il était chef de service administration des salaires/assurances d’une grande entreprise. Dans le cadre de cette fonction, il était également directeur d’une compagnie d’assurance pension.
Thomas Wachter
Thomas Wachter a été responsable durant plusieurs années du domaine Recherche et développement auprès des ascenseurs Schindler SA ; il travaille depuis 1992 au service du personnel du canton de Lucerne. Il y est actuellement responsable des instruments RH et du système de salaire, en qualité de membre de la direction. En outre, il contribue depuis de nombreuses années aux éditions de WEKA Business Media SA en tant qu’éditeur et expert pour différents thèmes relatifs au domaine du personnel.

Aides de travail appropriées

Qu'est-ce que le salaire assujetti à l'impôt à la source en Suisse ?
Salaire assujetti – Composantes du salaire
Le salaire assujetti à l’impôt à la source comprend toutes les composantes de salaire, y compris
- salaire, gratification, bonus, primes, indemnité d’heures supplémentaires et de travail supplémentaire, primes d’ancienneté, commissions, allocations, indemnités de départ, etc.
- indemnités de déplacement entre le domicile et lieu de travail, indemnités de repas (si régulières)
- indemnités forfaitaires (sauf si elles sont accordées en raison d’un règlement de frais validé)
- allocations familiales
- rémunération en nature (repas selon le barème AVS, appartement, part privée à la voiture de service)
- maintien du salaire et revenus de substitution (indemnités journalières, p. ex. en cas d’accident ou de maladie)
- prestations de l’employeur pour les primes AVS/AI/APG/AC, ANP, prévoyance professionnelle, assurance indemnité journalière, ainsi que l’impôt à la source (p. ex. convention de salaire net)
- Avantages monétaires découlant des participations des collaborateurs et autres avantages monétaires.
Ces composantes ne sont en revanche pas comprises
- remboursement des frais
- chèques-repas (réductions jusqu’à CHF 180.–/mois), prestations Reka dans les limites fiscalement admises;
- cadeaux usuels en nature et bons jusqu’à CHF 600.– par année civile, prestations en nature occasionnelles et rabais usuels dans la branche;
- la prise en charge de la prime ANP et de l’indemnité journalière complète par l’employeur, dans la mesure où l’ensemble des employés est traité de la même manière, est généralement acceptée sans compensation.
Détail des réglementations
Les règles suivantes s’appliquent:
a) ce sont les revenus bruts sans aucune déduction qui sont imposables, c’est-à-dire avant déduction des primes AVS/AI, AC ainsi que des primes LAA et LPP.
b) Les prestations imposables doivent être additionnées pour chaque période de décompte. La détermination du taux dépend du modèle de calcul applicable dans le canton concerné (modèle mensuel ou modèle annuel).
c) En ce qui concerne les rapports de travail de moins d’un an et le versement du 13e mois de salaire, il faut imputer celui-ci (revenu déterminant le taux du 13e mois)
d) En cas d’entrée ou de départ en cours de mois, l’impôt à la source est calculé proportionnellement sur la base du salaire brut d’un mois complet
e) En cas d’activité lucrative à temps partiel unique ou multiple, le revenu doit être cumulé (revenu déterminant le taux)
f) Les paiements différés (p. ex. indemnité de vacances ultérieure) en cas de départ sont additionnés aux revenus du mois de départ.
Explication relative au «revenu déterminant le taux»
Le revenu déterminant le taux établit le taux d’imposition. Par exemple, un revenu de CHF 6300.– est calculé par extrapolation d’un revenu déterminant le taux, ce qui permet de définir le taux (par ex. 12,0%). Si un revenu imposable se monte à CHF 3500.–, l’impôt à la source sera de 12,0% × CHF 3500.– = CHF 420.–. Le taux fiscal de CHF 3500.– se monterait à seulement 5,7%. Un tel calcul de revenu déterminant le taux peut être par exemple nécessaire en cas d’entrée et de sortie en cours de mois.
Exemple pour a (les revenus bruts sont imposables)
Une collaboratrice reçoit un salaire net de CHF 6000.–. L’employeur prend en charge les cotisations d’assurances sociales ainsi que l’impôt à la source. Elle est imposable à la source sur la base du barème B0Y. Les autorités fiscales exigent qu’une compensation soit effectuée afin de déterminer le salaire brut correspondant: voir l'image.
La retenue de l’impôt à la source doit être calculée sur la base du salaire compensé. Le taux applicable dépend du canton et du barème d’impôt à la source déterminant.
Recommandations de séminaires
Exemple pour b (addition des versements mensuels)
Un célibataire gagne de janvier à novembre un salaire mensuel (brut) de CHF 4000.–. En décembre, il reçoit en plus un treizième mois à hauteur de CHF 4000.–. Par conséquent son salaire du mois de décembre s’élève en tout à CHF 8000.–.
De janvier à novembre, l’impôt à la source est calculé sur le salaire mensuel de CHF 4000.– selon le barème applicable. En décembre, le salaire assujetti à la retenue à la source s’élève à CHF 8000.– en raison du versement du 13e salaire. La retenue est calculée sur ce montant selon le barème applicable dans le canton concerné.
Si le contrat de travail ne prévoit pas le versement mensuel du 13e salaire, il n'est pas permis de lisser le taux d'imposition en attribuant mensuellement le 13e salaire.
Exemple relatif à c (revenu déterminant le taux en cas de 13e mois)
Si le 13e mois de salaire est versé une fois par an, il faut imputer le 13e mois versé sur 12 mois si les rapports de travail durent moins d’une année (base de 30 jours par mois resp. de 360 jours par année). En cas de départ le 30 septembre avec un salaire de CHF 6000.–, le salaire correspondant au 13e mois est de CHF 4500.–. Le 13e mois de salaire assujetti est à intégrer aux CHF 6000.— dans le revenu déterminant le taux (360 × CHF 4500.– / 270). En cas de départ le 15 septembre avec un salaire de CHF 6000.–, le 13e mois est de CHF 4250.–. Le 13e mois de salaire doit également être imputé sur CHF 6000.– dans le revenu déterminant le taux (360 × CHF 4250.– / 255).
Si le 13e mois est payé par semestre resp. par trimestre, il faut que le cumul soit réalisé simplement sur le semestre resp. sur le trimestre.
Exemple pour d (compensation sur le mois complet)
Un employé part le 15 août. Son revenu mensuel du 1er au 15 août est composé du salaire à hauteur de CHF 2500.–, de l’allocation familiale de CHF 100.– ainsi que d’une prime unique de CHF 1000.–, par conséquent au total CHF 3600.–.
Son revenu mensuel régulier doit faire l’objet d’une compensation sur un mois complet. Dans notre cas, par conséquent: salaire mensuel ainsi que l’allocation familiale: 30 × CHF 2600.– / 15 = CHF 5200.–. Le revenu déterminant le taux est alors le revenu mensuel compensé plus la prime, par conséquent CHF 6200.–.
Sur la base de ce revenu déterminant pour le taux, il convient de retenir le taux d’imposition du barème applicable, qui est dans notre cas par exemple de 6,0%. Ce taux est à appliquer sur le revenu effectif à hauteur de CHF 3600.–.
Il faut cumuler tous les éléments réguliers de salaire. Par contre, les prestations non-périodiques comme les indemnités pour heures supplémentaires, les bonus, les primes, les gratifications, les honoraires de CA, les avantages monétaires découlant des participations des collaborateurs ne doivent pas être cumulés.
La conversion s’effectue sur 30 jours
Checklist pratique
- Identifier toutes les composantes de salaire versées (base, bonus, heures sup).
- Évaluer la valeur monétaire des avantages en nature fournis aux collaborateurs.
- Distinguer les indemnités forfaitaires non validées (imposables) des remboursements de frais (exonérés).
- Vérifier si les allocations familiales sont incluses dans le calcul de l'impôt à la source.
- Calculer le revenu déterminant le taux en extrapolant les salaires partiels sur un mois complet.
- Cumuler les revenus de plusieurs activités lucratives pour les salariés à temps partiel multiples.
- Intégrer les 13e mois de salaire au revenu mensuel correspondant pour la détermination du taux.
- Prendre en compte les paiements différés (indemnités de départ) dans le mois de leur versement.
- Appliquer le bon barème cantonal (mensuel ou annuel) selon la situation fiscale du collaborateur.
- Documenter les justificatifs des frais professionnels pour les expatriés éligibles.
Exemples sur e (revenu déterminant du taux en cas d’activité lucrative à temps partiel unique ou multiple)
Si un collaborateur ne travaille à temps partiel que chez un employeur, aucune conversion de salaire ne doit être effectuée pour la détermination du taux.
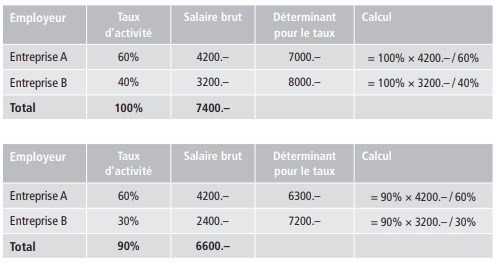
En cas d’engagements multiples (y compris les revenus de substitution), une conversion doit survenir par rapport au taux effectif global d’occupation pour toutes les activités lucratives (resp. conversion à un taux d’occupation de 100% lorsque le taux effectif général d’activité chez les employeurs n’est pas connu). (voir exemple)
Pour les collaborateurs rémunérés à l’heure dont le salaire n’est pas versé mensuellement, le revenu mensuel déterminant le taux est calculé en extrapolant le salaire horaire à 180 heures. Lorsque le salaire est versé mensuellement, les règles ordinaires de détermination du revenu déterminant le taux s’appliquent.
Exemple pour f (paiements différés)
Une collaboratrice dont le salaire s’élève à CHF 8400.– a droit à une indemnité de CHF 10 000.– à son départ. Cette indemnité vient s’ajouter au dernier salaire et l’impôt à la source doit être prélevé sur le montant total.
Pour le mois au cours duquel le départ a lieu, l’impôt à la source a déjà été prélevé sur le salaire de CHF 8400.–. L’indemnité de CHF 10 000.– est versée ultérieurement. Pour déterminer l’impôt à la source dû sur cette prestation, celle-ci est prise en compte avec le dernier salaire selon les règles applicables aux paiements effectués après le départ. L’impôt déjà retenu est pris en compte dans le calcul du solde dû. Le taux applicable dépend du canton et du barème déterminant.
Les versements de bonus qui reposent sur une activité antérieure exercée en Suisse sont soumis à l’imposition suisse, y compris lorsque les bénéficiaires ne séjournent plus en Suisse lors de leur perception (arrêt du Tribunal fédéral). Si le droit à l’indemnité naît ultérieurement au départ du collaborateur, celle-ci est donc imposable à la source. Un collaborateur quitte la Suisse fin décembre et retourne travailler dans la société mère en Allemagne. Eu égard aux résultats exceptionnellement bons de l’année précédente, la direction décide en mars de lui octroyer un bonus exceptionnel pour l’année précédente. Le bonus à hauteur de CHF 10 000.– est soumis à l’impôt à la source en mars. Pour déterminer le revenu déterminant le taux, il faut prendre en compte tous les revenus de l’activité lucrative (y compris les revenus de substitution) réalisés par le collaborateur au cours du même mois – à l’étranger comme en Suisse. Si l’employeur ne connaît pas ces revenus supplémentaires, il peut prendre en compte le dernier salaire mensuel brut qu’il a versé et qui a été soumis à l’impôt à la source pour déterminer le taux. Il convient de tenir compte des éventuelles restrictions imposées par les CDI.
Personnes expatriées
Les cadres dirigeants ainsi que les spécialistes qui exercent provisoirement leur activité en Suisse peuvent faire valoir en tant que frais professionnels particuliers:
- une déduction forfaitaire mensuelle à hauteur de CHF 1500.– ou
- leurs frais effectifs, à condition de prouver l’intégralité de ces frais.
Il doit s’agir de cadres dirigeants ou de spécialistes qui sont détachés par un employeur étranger et qui exercent leur activité en Suisse pour une période déterminée (5 ans max.). Les frais de logement ne sont reconnus que si le maintien du domicile à l’étranger est prouvé.
Pour plus de renseignements, consultez l’ordonnance sur les expatriés (Oexpa), www.admin.ch/ch/d/sr/642_118_3
FAQ: Salaire assujetti
Les cotisations sociales sont-elles déduites du salaire assujetti ?
Non, le salaire assujetti est le montant brut avant toute déduction. Les primes AVS, AI, AC et l'impôt à la source lui-même sont ajoutés au salaire net pour déterminer la base imposable.
Comment sont traités les chèques-repas et les bons-cadeaux ?
Les chèques-repas sont exonérés jusqu'à CHF 180.– par mois. Les cadeaux usuels en nature et les bons sont exonérés jusqu'à CHF 600.– par année civile, au-delà de ces montants, ils deviennent imposables.
Que se passe-t-il si un collaborateur quitte son poste en milieu de mois ?
Le salaire perçu est compensé sur un mois complet (base de 30 jours) pour déterminer le taux d'imposition. Ce taux est ensuite appliqué au salaire réel perçu durant la période travaillée.
Un bonus versé après le départ est-il toujours imposable en Suisse ?
Oui, si le bonus résulte d'une activité exercée précédemment en Suisse, il reste soumis à l'impôt à la source suisse, même si le collaborateur a quitté le pays.