Comptabilité fournisseurs: Comment mettre en place un SCI efficace
Contenu
- Comment structurer un système de contrôle interne (SCI) efficace pour la comptabilité fournisseurs ?
- Comptabilité fournisseurs: La gestion des fournisseurs comme objet du SCI
- Contrôle interne dans le domaine des données de base fournisseurs
- Contrôle interne dans le domaine des factures fournisseurs entrantes
- Traitement et validation des factures entrantes
- SCI dans le domaine de la gestion des fournisseurs
- FAQ: Comptabilité fournisseurs
EN BREF
Un système de contrôle interne robuste dans la comptabilité fournisseurs repose sur la séparation stricte des tâches entre la création des données, la validation des factures et l'exécution des paiements. Cette approche permet de détecter rapidement les anomalies, telles que les doubles paiements ou les modifications non autorisées des coordonnées bancaires. En automatisant le rapprochement commande-livraison-facture, vous réduisez significativement les risques d'erreurs manuelles tout en optimisant la trésorerie.
À retenir:
- Appliquer systématiquement le principe des quatre yeux pour toute modification des données bancaires ou de contact des fournisseurs.
- Automatiser la détection des doublons de factures via le numéro unique de facture dans l'ERP.
- Distinguer clairement le traitement des achats de stock (rapprochement tripartite) des prestations de services (validation par le centre de coûts).
- Surveiller régulièrement la liste d'ancienneté des créances fournisseurs pour identifier les impayés ou les litiges potentiels.
Prof. Dr. Thomas Rautenstrauch
Thomas Rautenstrauch est professeur pour la formation en économie d’entreprise et plus particulièrement en accounting et controlling. Il est d’ailleurs directeur du Center for Accounting & Controlling de la Haute école d’économie de Zürich. De plus, il enseigne, en qualité de professeur invité, le management accounting en Executive MBA au sein de l’Institute for Management in Technology (iimt) de l’Université de Fribourg. Thomas Rautenstrauch est l’auteur de plusieurs ouvrages spécialisés et de nombreux articles pour des revues et pour la presse économique.


Comment structurer un système de contrôle interne (SCI) efficace pour la comptabilité fournisseurs ?
Comptabilité fournisseurs: La gestion des fournisseurs comme objet du SCI
Dans le cadre de la comptabilité fournisseurs, dans une gestion des fournisseurs, les factures entrantes sont comptabilisées sur les comptes fournisseurs qu’une entreprise a ouverts pour ses fournisseurs et autres prestataires. Un compte fournisseur regroupe ainsi les engagements sous forme de somme issue du grand livre auxiliaire, un compte distinct étant tenu pour chaque fournisseur. Ce grand livre auxiliaire est également appelé gestion des fournisseurs et facilite la tenue du grand livre; la totalisation automatique et la reprise des soldes fournisseurs du grand livre auxiliaire dans le grand livre de la comptabilité financière constituent la norme.
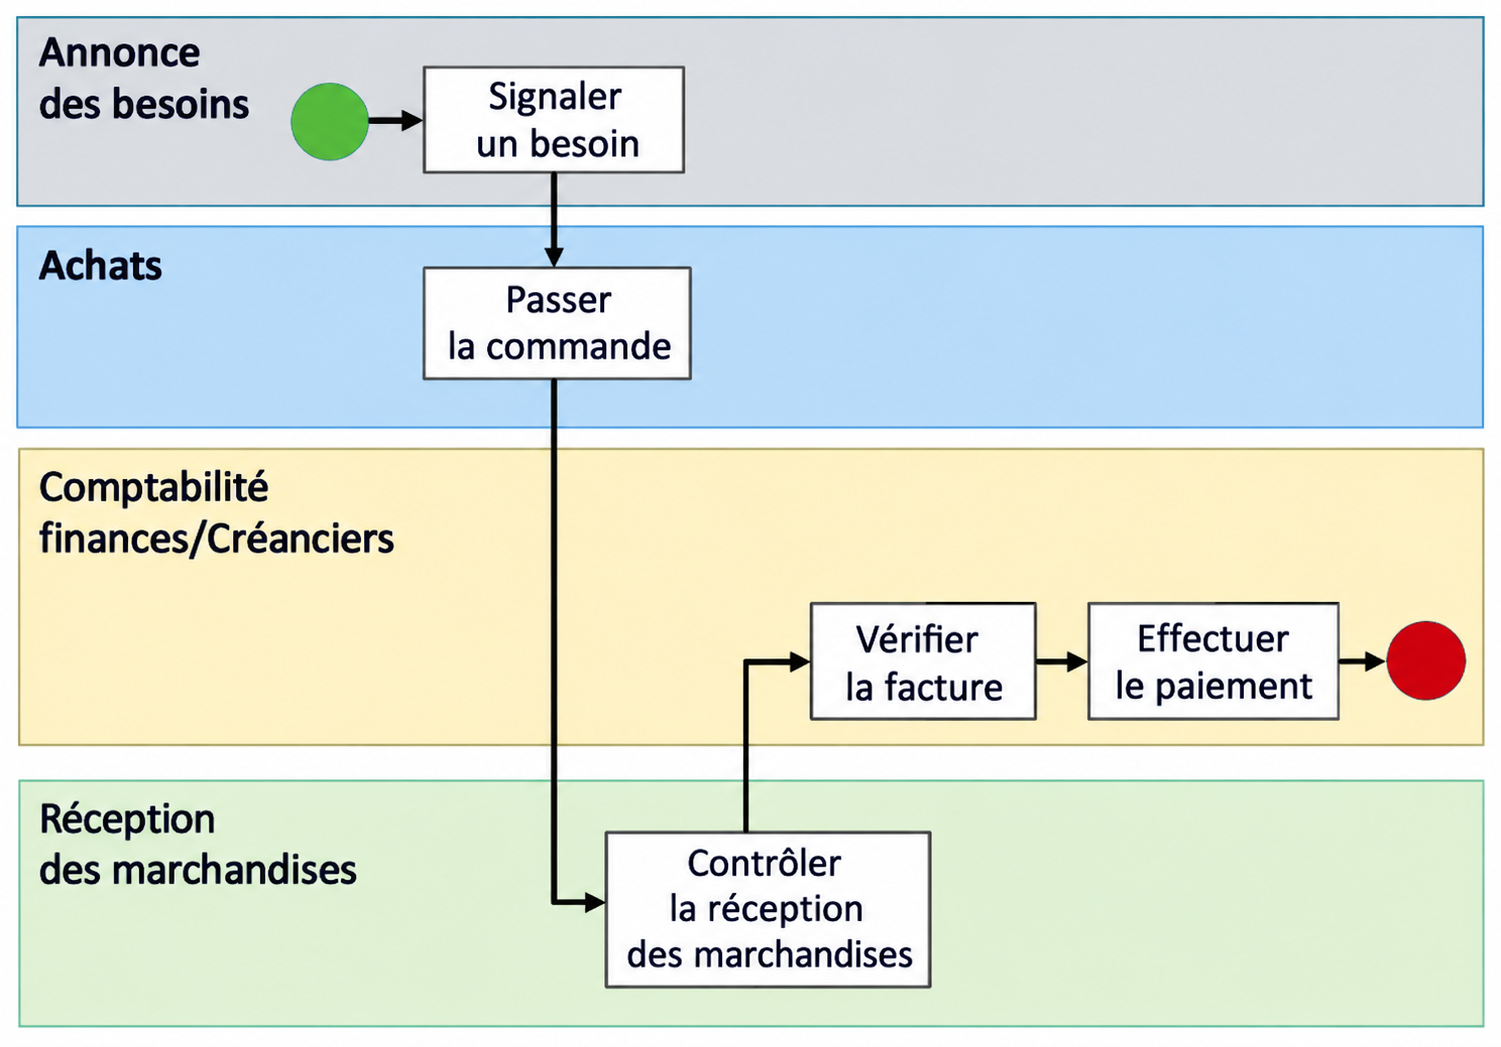
Dans le cadre de la comptabilité fournisseurs, pour le processus d’approvisionnement typique présenté ici, il est ensuite montré à quoi peuvent ressembler des contrôles internes pertinents le long des risques de processus typiques.
Un système de contrôle interne relatif à la gestion des fournisseurs doit prendre en compte trois domaines:
- Données de base
- Factures entrantes
- Paiements
Contrôle interne dans le domaine des données de base fournisseurs
Dans le cadre de la comptabilité fournisseurs, en ce qui concerne les données de base fournisseurs, il est nécessaire de définir qui est ou doit être autorisé à les consulter, les créer, les supprimer ou les modifier. Les personnes concernées peuvent appartenir aussi bien au domaine financier qu’aux achats, à la logistique ou au Supply Chain Management.
L’accès aux données de base fournisseurs critiques, nécessitant une autorisation correspondante, concerne par exemple:
- Raison sociale
- Adresse
- Coordonnées bancaires
- Conditions de paiement
- Compte du grand livre
Dans le cadre de la comptabilité fournisseurs, en cas de modification individuelle, il est recommandé de garantir, par séparation des fonctions, c’est-à-dire par un contrôle selon le principe des quatre yeux, que la modification des données de base fournisseurs soit approuvée par une deuxième personne. Cela peut être mis en œuvre en bloquant d’abord dans le système ERP les fournisseurs modifiés pour les paiements, jusqu’à leur validation par une deuxième personne extérieure à la gestion des fournisseurs. Les autorisations permettant de débloquer un fournisseur doivent également être définies et devraient par exemple être attribuées à une personne extérieure à la gestion des fournisseurs.
Dans le cadre de la comptabilité fournisseurs, dès qu’un justificatif de modification des données de base préparé et approuvé par la gestion des fournisseurs est disponible, le fournisseur concerné peut être débloqué pour paiement après l’approbation de la modification décrite ci-dessus par une deuxième instance extérieure à la gestion des fournisseurs. Un justificatif de modification correspondant doit être documenté.
Devenir membre et lire la suite:
- Accès illimité à plus de 600 aides de travail
- Tous les articles payants en accès illimité sur weka.ch
- Accès à toutes les vidéos
- Actualisation quotidienne
- Nouveaux articles et aides de travail chaque semaine
- Offres spéciales exclusives
- Services d’actualité et de mises à jour
- Bons séminaires