Abschlussarbeiten: So gelingt der Jahresabschluss
Inhalt
- Wie lassen sich die Abschlussarbeiten effizient planen und organisieren?
- Einleitung
- Warum der Jahresabschluss häufig unter Zeitdruck gerät
- Der Jahresabschluss ist kein reines Finance-Projekt
- Wer liefert was, bis wann, in welcher Form und in welcher Qualität?
- Vom Endtermin rückwärts planen
- Was lässt sich bereits vor dem Jahreswechsel erledigen?
- Die kritischen Schnittstellen zuerst identifizieren
- Klare Verantwortlichkeiten statt kurzfristiger Rückfragen
- Mit einer Abschlusscheckliste Verbindlichkeit schaffen
- Abschlussdokumentation laufend aufbauen
- Zeit, Qualität und Kosten gemeinsam betrachten
- Der beste Jahresabschluss beginnt während des Geschäftsjahres
- FAQ: Abschlussarbeiten
KURZ ZUSAMMENGEFASST
Der erfolgreiche Jahresabschluss beginnt lange vor dem Bilanzstichtag. Durch eine rückwärts gerichtete Planung ab dem gesetzlichen oder internen Endtermin lassen sich Engpässe frühzeitig erkennen. Entscheidend ist die klare Zuweisung von Verantwortlichkeiten an alle beteiligten Fachbereiche, damit das Rechnungswesen nicht als Informationsjäger agieren muss, sondern sich auf die fachliche Bewertung konzentrieren kann.
Die wichtigsten Punkte:
- Planung startet mindestens drei Monate vor dem Bilanzstichtag
- Rückwärtsplanung vom Endtermin (Revision, GV) herleiten
- Klare Rollenverteilung zwischen Lieferant, Verarbeiter und Prüfer definieren
- Vorzeitige Erledigung von Inventuren und Anlagenkontrollen einplanen
- Laufende Dokumentation im elektronischen Abschlussordner pflegen
Daniel Bugnon
Daniel Bugnon ist dipl. Steuer- und Treuhandexperte, MAS Mehrwertsteuer FH. Zugelassener Revisionsexperte RAB.Selbstständiger Steuerberater und Treuhänder.
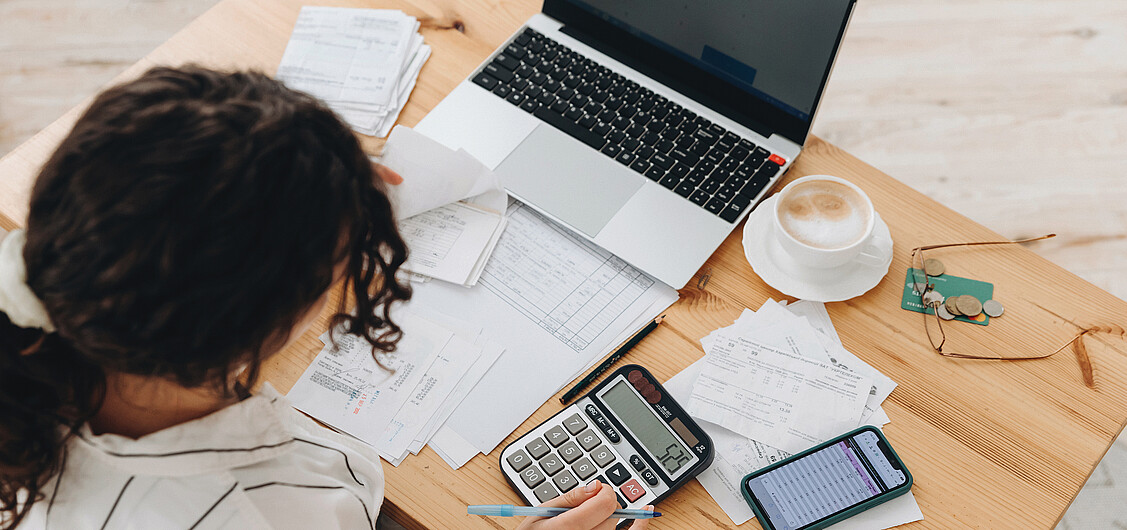


Wie lassen sich die Abschlussarbeiten effizient planen und organisieren?
Einleitung
Der Jahresabschluss beginnt nicht am 31. Dezember. Viele Abschlussarbeiten können bereits Wochen oder Monate vorher vorbereitet werden. Entscheidend sind ein realistischer Abschlussplan, klare Verantwortlichkeiten und verbindliche Termine für alle beteiligten Bereiche. So wird aus dem jährlichen Kraftakt ein steuerbarer Prozess.
Warum der Jahresabschluss häufig unter Zeitdruck gerät
In vielen Unternehmen wiederholt sich zum Jahresende dasselbe Bild: Rechnungen fehlen, Rückstellungen werden kurzfristig gemeldet, Abstimmungsdifferenzen müssen geklärt werden und einzelne Fachbereiche liefern benötigte Informationen erst auf Nachfrage. Das Rechnungswesen versucht anschliessend, die offenen Punkte unter hohem Zeitdruck zusammenzuführen. Die Ursache liegt dabei häufig nicht in der eigentlichen Buchungsarbeit. Vielmehr fehlen klare Abläufe an den Schnittstellen zwischen Finanzabteilung, Personal, Einkauf, Vertrieb, Produktion oder weiteren Bereichen. Genau dort entstehen Abhängigkeiten, auf die das Rechnungswesen nur begrenzt Einfluss hat. Ein effizienter Jahresabschluss setzt deshalb früher an: bei der Gestaltung des gesamten Abschlussprozesses.
Der Jahresabschluss ist kein reines Finance-Projekt
Bilanz und Erfolgsrechnung entstehen zwar im Rechnungswesen. Die dafür benötigten Informationen stammen jedoch aus dem ganzen Unternehmen. Das Personalwesen liefert beispielsweise Informationen über Ferienguthaben, Überzeit, Boni oder weitere Personalverpflichtungen. Der Einkauf und die Fachabteilungen müssen sicherstellen, dass erhaltene Leistungen vollständig erfasst sind. Für Vorräte werden Informationen aus Lager und Produktion benötigt. Investitionen und Anlagenbewegungen müssen dokumentiert sein. Bei Forderungen braucht es eine Beurteilung der offenen Debitoren und möglicher Ausfallrisiken. Die zentrale organisatorische Frage lautet deshalb:
Wer liefert was, bis wann, in welcher Form und in welcher Qualität?
Diese Frage sollte nicht erst während der Abschlussarbeiten geklärt werden. Für jede relevante Abschlussposition sollten Verantwortlichkeiten, Liefertermine und benötigte Nachweise bereits im Voraus feststehen. Das Finanzteam wird dadurch weniger zum «Informationsjäger» und kann sich stärker auf Plausibilisierung, Bewertung und Abschlussarbeiten konzentrieren.
Vom Endtermin rückwärts planen
Eine wirkungsvolle Methode ist die Rückwärtsplanung. Ausgangspunkt ist nicht der 31. Dezember, sondern der Termin, an dem der Abschluss definitiv vorliegen muss. Das kann beispielsweise der Termin der Revision, die Sitzung des Verwaltungsrats oder die Generalversammlung sein. Von diesem Endtermin aus werden die einzelnen Arbeitsschritte rückwärts geplant. Dabei sollten nicht nur die eigentlichen Buchungsarbeiten berücksichtigt werden. Auch Zeit für Kontrollen, Rückfragen, Korrekturen und die Vorbereitung der Revision gehört in den Ablaufplan.
Bei einer Aktiengesellschaft ist zusätzlich der gesetzliche Zeitrahmen zu berücksichtigen. Der Geschäftsbericht muss grundsätzlich innerhalb von sechs Monaten nach Ablauf des Geschäftsjahres erstellt und dem zuständigen Organ zur Genehmigung vorgelegt werden. Vor der Generalversammlung müssen den Aktionärinnen und Aktionären Geschäftsbericht und Revisionsberichte mindestens 20 Tage vorher zugänglich sein.
Der gesetzliche Endtermin sollte allerdings nicht zum internen Zieltermin werden. Ein sinnvoller Abschlussplan enthält Reserven für ungeklärte Positionen und unerwartete Probleme.
Passende Produkt-Empfehlungen
Was lässt sich bereits vor dem Jahreswechsel erledigen?
Ein häufiger Fehler besteht darin, möglichst viele Abschlussarbeiten auf die Zeit nach dem Bilanzstichtag zu verschieben. Tatsächlich lassen sich verschiedene Aufgaben bereits vorher vorbereiten oder teilweise abschliessen.
Beim Anlagevermögen können Zu- und Abgänge laufend abgestimmt und die Anlagenbuchhaltung beispielsweise bereits per Ende Oktober oder November kontrolliert werden. Abschreibungsgrundlagen und ausserordentliche Wertminderungen lassen sich ebenfalls frühzeitig überprüfen. Auch bei den Vorräten muss die Inventur nicht zwingend erst am letzten Tag des Geschäftsjahres stattfinden. Je nach betrieblicher Situation kann eine vorverlegte Inventur mit anschliessender Fortschreibung sinnvoll sein. Voraussetzung ist, dass Zugänge und Abgänge zwischen Inventurtermin und Bilanzstichtag zuverlässig nachvollzogen werden können. Rückstellungen sollten ebenfalls nicht erst in den letzten Dezembertagen zum Thema werden. Absehbare Rechtsfälle, Garantieverpflichtungen oder andere ungewisse Verpflichtungen können frühzeitig mit den zuständigen Bereichen besprochen und dokumentiert werden.
Dasselbe gilt für Rechnungsabgrenzungen. Ferien- und Überzeitguthaben, Boni, Provisionen oder andere periodengerechte Abgrenzungen können vorbereitet werden, sobald die dafür notwendigen Daten vorliegen. Auch der Anhang der Jahresrechnung, die Dokumentation der Bilanzierungs- und Bewertungsmethoden oder Intercompany-Abstimmungen lassen sich zumindest teilweise vorziehen.
Der eigentliche Jahresabschluss wird dadurch nicht vorweggenommen. Die Arbeit wird vielmehr über einen längeren Zeitraum verteilt.
Die kritischen Schnittstellen zuerst identifizieren
Nicht jeder Arbeitsschritt verursacht gleich viel Aufwand. Für die Prozessoptimierung lohnt sich deshalb eine einfache Analyse:
- Wo entstehen jedes Jahr Verzögerungen?
- Welche Informationen kommen regelmässig zu spät?
- Bei welchen Positionen gibt es besonders viele Rückfragen?
- Welche Abstimmungen verursachen wiederholt Differenzen?
- Und welche Arbeiten hängen von einzelnen Personen ab?
Typische Engpässe sind beispielsweise verspätete Kreditorenrechnungen, fehlende Rückmeldungen zu Rückstellungen und Abgrenzungen, ungeklärte Forderungen und Verbindlichkeiten oder noch nicht abgestimmte Lohn- und Personalbuchungen.
Klare Verantwortlichkeiten statt kurzfristiger Rückfragen
Ein Abschlussplan sollte deshalb nicht nur Termine enthalten. Jeder Arbeitsschritt braucht eine klare Verantwortung. Dabei lohnt es sich, zwischen drei Rollen zu unterscheiden:
- Wer liefert die Information?
- Wer verarbeitet sie?
- Wer prüft oder genehmigt das Ergebnis?
Gerade bei dezentral bereitgestellten Daten ist wichtig, dass die Verantwortung für deren Qualität nicht vollständig beim Rechnungswesen landet.
Meldet beispielsweise eine Fachabteilung eine notwendige Rückstellung, muss sie auch die zugrunde liegenden Informationen und Einschätzungen nachvollziehbar dokumentieren. Das Rechnungswesen beurteilt anschliessend die korrekte bilanzielle Behandlung. Dasselbe gilt für Anlagen, Lagerbestände, offene Bestellungen, Personalverpflichtungen oder Projekte. Diese klare Aufgabenverteilung reduziert Rückfragen und verhindert, dass Finance am Jahresende Sachverhalte rekonstruieren muss, die andere Bereiche wesentlich besser beurteilen können.
Mit einer Abschlusscheckliste Verbindlichkeit schaffen
Für wiederkehrende Arbeiten eignet sich eine standardisierte Abschlusscheckliste.
Sie kann beispielsweise folgende Bereiche abdecken:
- Abstimmung von Bank- und Kassenbeständen
- Debitoren und Wertberichtigungen
- Kreditoren und noch nicht fakturierte Leistungen
- Vorräte und Inventurdifferenzen
- Anlagevermögen und Abschreibungen
- Rückstellungen und Rechnungsabgrenzungen
- Personalverpflichtungen
- Fremdwährungsbewertungen
- Intercompany-Abstimmungen
- Mehrwertsteuerabstimmung
- Anhang und weitere Abschlussunterlagen
Entscheidend ist jedoch, dass die Checkliste nicht zu einer reinen Abhakübung wird. Neben der Aufgabe sollten Verantwortliche, Termin, Status und erforderliche Dokumentation festgehalten werden.
So entsteht aus einer Liste einzelner Buchungsarbeiten ein steuerbarer Abschlussprozess.
Checkliste
- Identifizieren Sie die kritischen Schnittstellen und wiederkehrenden Verzögerungen aus dem Vorjahr.
- Erstellen Sie einen realistischen Zeitplan mit Pufferzeiten für Rückfragen und Korrekturen.
- Definieren Sie für jede relevante Bilanzposition die verantwortliche Person in der Fachabteilung.
- Legen Sie verbindliche Liefertermine für Informationen wie Ferienguthaben, Vorräte und Rückstellungen fest.
- Führen Sie Inventuren und Anlagenkontrollen bereits im Oktober oder November durch.
- Dokumentieren Sie absehbare Rechtsfälle und ungewisse Verpflichtungen frühzeitig.
- Etablieren Sie monatliche Kontenabstimmungen, um Schlusskorrekturen zu reduzieren.
- Bauen Sie den elektronischen Abschlussordner parallel zum Buchungsprozess auf.
- Vereinbaren Sie einen klaren Kommunikationskanal für offene Punkte zwischen Finance und Fachbereichen.
- Überprüfen Sie die Qualität der gelieferten Daten vor der Übernahme ins Hauptbuch.
Abschlussdokumentation laufend aufbauen
Ein weiterer Zeitfresser entsteht häufig erst bei der Revision. Sachverhalte wurden zwar korrekt beurteilt und verbucht, die dazugehörigen Nachweise müssen aber nachträglich zusammengesucht werden. Sinnvoll ist deshalb ein elektronischer Abschlussordner, der bereits während des Abschlussprozesses aufgebaut wird. Darin können beispielsweise Kontosummen- und Saldenlisten, Abstimmungen, Berechnungen zu Rückstellungen und Abgrenzungen, Anlagenspiegel, Wertberichtigungen, Fremdwährungsbewertungen sowie relevante Verträge und Buchungsbelege abgelegt werden.
Auch für die externe Revision benötigte Unterlagen sollten möglichst früh identifiziert werden. Dazu gehören je nach Unternehmen beispielsweise Anlagenlisten, Debitoren- und Kreditorenlisten, Bankabstimmungen, Vorratslisten, Darlehensverträge sowie Nachweise zu Rückstellungen und Personalverpflichtungen. Wer diese Dokumentation laufend erstellt, reduziert die Zahl der Rückfragen während der Revision erheblich.
Zeit, Qualität und Kosten gemeinsam betrachten
Ein schneller Abschluss ist nicht automatisch ein guter Abschluss. Die Optimierung der Abschlussarbeiten bewegt sich immer zwischen Zeit, Qualität und Aufwand. Verkürzt ein Unternehmen beispielsweise die Abschlussfrist, ohne Prozesse oder Verantwortlichkeiten anzupassen, steigt das Fehlerrisiko. Ein Unternehmen kann beispielsweise monatliche Kontenabstimmungen etablieren, auffällige Forderungen laufend beurteilen oder Anlagenbewegungen regelmässig überprüfen. Dann müssen diese Sachverhalte beim Jahresabschluss nicht nochmals vollständig aufgearbeitet werden.
Der beste Jahresabschluss beginnt während des Geschäftsjahres
Ein effizienter Jahresabschluss ist letztlich das Ergebnis guter Prozesse während des ganzen Jahres. Wenn Konten regelmässig abgestimmt, Stammdaten gepflegt, Verantwortlichkeiten geklärt und ungewöhnliche Geschäftsvorfälle laufend dokumentiert werden, bleibt am Jahresende deutlich weniger Aufräumarbeit. Damit verändert sich auch die Rolle des Rechnungswesens. Statt Informationen kurzfristig einzufordern und Fehler nachträglich zu korrigieren, steuert Finance den Abschlussprozess und definiert gemeinsam mit den beteiligten Bereichen, welche Informationen wann benötigt werden. Der Jahresabschluss wird damit planbarer. Und genau das ist das Ziel: weniger Überraschungen, weniger unnötige Rückfragen und mehr Zeit für die Positionen, die tatsächlich eine fachliche Beurteilung verlangen.
FAQ: Abschlussarbeiten
Wann sollte man mit der Vorbereitung des Jahresabschlusses beginnen?
Die Vorbereitung sollte idealerweise drei bis vier Monate vor dem Bilanzstichtag starten. Spätestens im Oktober sollten Anlagenkontrollen und erste Abstimmungen erfolgen, um den Druck im Dezember zu entlasten.
Warum ist die Rückwärtsplanung beim Jahresabschluss wichtig?
Sie stellt sicher, dass genügend Zeit für Kontrollen, Revision und unerwartete Probleme eingeplant wird. Der Fokus liegt dabei nicht nur auf dem Stichtag, sondern auf dem tatsächlichen Endtermin der Genehmigung oder Generalversammlung.
Wer ist für die Qualität der Abschlussdaten verantwortlich?
Die Verantwortung liegt dezentral: Die Fachbereiche liefern die unterlegenden Sachverhalte und dokumentieren diese nachvollziehbar. Das Rechnungswesen ist für die korrekte bilanzielle Behandlung und Plausibilisierung zuständig.
Lohnt es sich, die Inventur vor dem 31. Dezember durchzuführen?
Ja, sofern Zugänge und Abgänge zwischen Inventurtermin und Stichtag zuverlässig fortgeschrieben werden können. Dies verteilt den Arbeitsaufwand und reduziert den Engpass am letzten Geschäftstag.
Wie vermeidet man unnötige Rückfragen während der Revision?
Durch den laufenden Aufbau eines elektronischen Abschlussordners. Alle relevanten Belege, Berechnungen und Listen sollten während des Abschlussprozesses gesammelt und strukturiert abgelegt werden, statt sie nachträglich zu suchen.